


Ecuación Contable: Qué Es y Cómo Aplicarla (Ejemplos)
La ecuación contable Activo = Pasivo + Patrimonio Neto es la base de toda la contabilidad. Te explicamos qué representa cada elemento, resolvemos 5 ejemplos paso a paso con sus asientos en partida doble y armamos el balance final para comprobar que siempre cierra.


La ecuación contable (o ecuación patrimonial) establece que Activo = Pasivo + Patrimonio Neto: todo lo que una empresa posee (activo) está financiado por deudas con terceros (pasivo) o por aportes y ganancias propias de los dueños (patrimonio neto). Es la regla que nunca se rompe en contabilidad: cada operación que registrás, sin excepción, mantiene esa igualdad. En esta nota te mostramos qué representa cada elemento y resolvemos cinco ejemplos numéricos paso a paso, con sus asientos en partida doble, para que veas cómo cada operación conserva el equilibrio. Entender por qué pasa esto es la puerta de entrada a todo lo demás: asientos, libro diario, libro mayor y balance general.
Los tres elementos de la ecuación
Antes de ver ejemplos, conviene tener claro qué representa cada término y qué cuentas lo integran habitualmente.
| Elemento | Qué representa | Ejemplos de cuentas |
|---|---|---|
| Activo | Bienes y derechos que la empresa posee o puede cobrar | Caja, Bancos, Deudores por Ventas, Mercaderías, Rodados, IVA Crédito Fiscal |
| Pasivo | Deudas y obligaciones con terceros | Proveedores, Préstamos Bancarios, Sueldos a Pagar, IVA Débito Fiscal |
| Patrimonio Neto | Lo que queda para los dueños después de restar las deudas: aportes de los socios más los resultados acumulados | Capital, Resultados Acumulados, y las cuentas de resultado (Ventas, Sueldos) que al cierre del ejercicio se resumen en la ganancia o pérdida del período |
Fijate que el patrimonio neto no es una "cosa" que se pueda tocar: es un residuo, la diferencia entre lo que la empresa tiene y lo que debe. Por eso la fórmula también se escribe como Patrimonio Neto = Activo − Pasivo. Cuentas como Ventas o Sueldos no forman parte del patrimonio neto en sí, pero lo modifican indirectamente: al cierre del ejercicio, la diferencia entre ingresos y gastos se traslada como resultado del período, que pasa a integrar el patrimonio neto.
Por qué la ecuación siempre está en equilibrio: la partida doble
La razón por la que Activo = Pasivo + Patrimonio Neto nunca se rompe es el método de partida doble: toda operación se registra al mismo tiempo en el debe de una o más cuentas y en el haber de otra u otras, por el mismo importe total. Como cada peso que entra a una cuenta tiene que salir de otra, o generar una deuda, o generar un resultado, la ecuación queda balanceada por construcción, no por casualidad. Si querés ver esto aplicado a la mecánica completa de registración, te puede servir repasar cómo se hacen los asientos contables con ejemplos y cómo esos asientos se vuelcan después en el libro diario contable.
Variaciones patrimoniales: permutativas y modificativas
Cada operación que afecta la ecuación se clasifica en uno de estos grupos:
- Variaciones permutativas: cambian la composición del activo y/o del pasivo, pero el patrimonio neto no se mueve. Por ejemplo, comprar mercadería al contado (baja la Caja, sube la Mercadería) o comprar a crédito (sube el Activo y sube el Pasivo por el mismo importe).
- Variaciones modificativas por resultado: sí afectan el patrimonio neto porque implican un ingreso (como una venta) o un gasto (como un sueldo o un alquiler).
- Variaciones modificativas por aportes o retiros: también afectan el patrimonio neto, pero no porque haya un resultado, sino porque los dueños ponen o sacan fondos de la empresa. El aporte inicial de capital es el caso típico.
En los tres casos, la ecuación sigue cerrando: lo que aumenta de un lado se compensa exactamente del otro. Veamos esto con cinco casos numéricos concretos.
Ejemplo 1: Constitución de la empresa (aporte de capital)
Los socios aportan $500.000 en efectivo para iniciar la actividad.
| Cuenta | Debe | Haber |
|---|---|---|
| Caja | 500.000 | |
| Capital | 500.000 | |
| Totales | 500.000 | 500.000 |
Efecto en la ecuación: Activo +500.000, Pasivo sin cambios, Patrimonio Neto +500.000. Comprobación: 500.000 = 0 + 500.000. Es una variación modificativa por aporte: el patrimonio neto aumentó, pero no por un ingreso o una ganancia, sino porque los socios pusieron capital propio.
Ejemplo 2: Compra de mercadería a crédito (permutativa)
Se compran mercaderías por $300.000 + IVA 21% ($63.000) = $363.000, a pagar a un proveedor.
| Cuenta | Debe | Haber |
|---|---|---|
| Mercaderías | 300.000 | |
| IVA Crédito Fiscal | 63.000 | |
| Proveedores | 363.000 | |
| Totales | 363.000 | 363.000 |
Efecto: Activo +363.000, Pasivo +363.000, Patrimonio Neto sin cambios. Es permutativa: el patrimonio neto no se movió, solo aumentaron activo y pasivo en la misma medida.
Ejemplo 3: Compra de mercadería al contado (permutativa)
Se compra mercadería por $150.000 + IVA 21% ($31.500) = $181.500, pagando con Caja.
| Cuenta | Debe | Haber |
|---|---|---|
| Mercaderías | 150.000 | |
| IVA Crédito Fiscal | 31.500 | |
| Caja | 181.500 | |
| Totales | 181.500 | 181.500 |
Efecto: dentro del activo, baja Caja y sube Mercaderías + IVA Crédito Fiscal por el mismo importe. El activo total no cambia, y el pasivo y el patrimonio neto tampoco. También es permutativa, pero acá el movimiento queda contenido íntegramente dentro del activo.
Ejemplo 4: Venta de mercadería a crédito (modificativa)
Se vende mercadería por $200.000 + IVA 21% ($42.000) = $242.000, a cobrar a 30 días.
| Cuenta | Debe | Haber |
|---|---|---|
| Deudores por Ventas | 242.000 | |
| IVA Débito Fiscal | 42.000 | |
| Ventas | 200.000 | |
| Totales | 242.000 | 242.000 |
Efecto: Activo +242.000, Pasivo +42.000 (la deuda de IVA con AFIP), Patrimonio Neto +200.000 (la ganancia por la venta, antes de impuesto a las ganancias). Comprobación: 242.000 = 42.000 + 200.000. Es modificativa por resultado: el patrimonio neto aumentó porque hubo un ingreso.
Ejemplo 5: Pago de sueldos (modificativa)
Se pagan sueldos por $90.000 en efectivo.
| Cuenta | Debe | Haber |
|---|---|---|
| Sueldos | 90.000 | |
| Caja | 90.000 | |
| Totales | 90.000 | 90.000 |
Efecto: Activo −90.000 (baja la Caja), Patrimonio Neto −90.000 (el gasto reduce el resultado del período). Comprobación: −90.000 = 0 + (−90.000). También es modificativa por resultado, pero con impacto negativo en el patrimonio neto.
Resumen de los cinco casos
| Operación | Efecto en Activo | Efecto en Pasivo | Efecto en PN | Tipo |
|---|---|---|---|---|
| Aporte de capital | +500.000 | 0 | +500.000 | Modificativa (aporte) |
| Compra a crédito | +363.000 | +363.000 | 0 | Permutativa |
| Compra al contado | 0 (neto) | 0 | 0 | Permutativa |
| Venta a crédito | +242.000 | +42.000 | +200.000 | Modificativa (resultado +) |
| Pago de sueldos | −90.000 | 0 | −90.000 | Modificativa (resultado −) |
En todos los casos, sin excepción, se cumple la igualdad Activo = Pasivo + Patrimonio Neto. Esa es la prueba de que el registro está bien hecho: si en algún momento no cierra, hay un error de carga en algún asiento.
Comprobación final: el balance después de las cinco operaciones
La ecuación no solo tiene que cerrar operación por operación: también tiene que cerrar cuando acumulás varios movimientos. Armemos el saldo final de cada cuenta después de los cinco ejemplos anteriores, tal como quedarían reflejados en un balance general.
| Activo | Importe | Pasivo y Patrimonio Neto | Importe |
|---|---|---|---|
| Caja (500.000 − 181.500 − 90.000) | 228.500 | Proveedores | 363.000 |
| Mercaderías (300.000 + 150.000) | 450.000 | IVA Débito Fiscal | 42.000 |
| IVA Crédito Fiscal (63.000 + 31.500) | 94.500 | Capital | 500.000 |
| Deudores por Ventas | 242.000 | Resultado del ejercicio (200.000 Ventas − 90.000 Sueldos) | 110.000 |
| Total Activo | 1.015.000 | Total Pasivo + PN | 1.015.000 |
El total del activo ($1.015.000) coincide exactamente con la suma del pasivo ($405.000) y el patrimonio neto ($610.000). Esto es, en esencia, lo que muestra un balance general: una foto de la ecuación contable en un momento determinado, después de todas las operaciones del período.
Errores comunes al aplicar la ecuación
- Registrar solo un lado del movimiento, por ejemplo cargar la compra de mercadería pero olvidar el IVA crédito fiscal, lo que deja el asiento descuadrado.
- Confundir un gasto con un activo, por ejemplo cargar un alquiler pagado como si fuera un bien de la empresa en lugar de un gasto del período.
- Clasificar mal una cuenta entre pasivo y patrimonio neto, lo que distorsiona tanto la deuda real como el resultado del ejercicio.
- No actualizar el IVA débito y crédito fiscal en cada operación, lo que hace que el pasivo quede subvaluado frente a AFIP.
- Mezclar aportes de los socios con ingresos por ventas, cuando en realidad son dos orígenes distintos del aumento del patrimonio neto.
Llevar la ecuación contable al día a mano, operación por operación, es viable para pocos movimientos, pero se vuelve inmanejable apenas crece el volumen de ventas, compras y cobros. Un sistema de gestión como YoFacturo emite tus facturas A, B y C, y su módulo de contaduría genera automáticamente el Libro Diario, el Libro Mayor y los balances a partir de esas facturas y de los movimientos que registrás, así que la ecuación queda equilibrada sin que tengas que verificarla asiento por asiento.
Mirá cómo se hace en YoFacturo
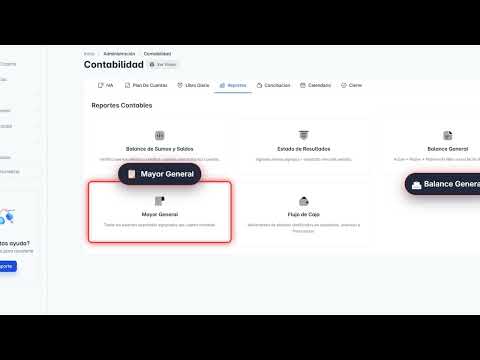
Tutorial oficial del canal de YoFacturo. Guía escrita: Contabilidad en YoFacturo.


